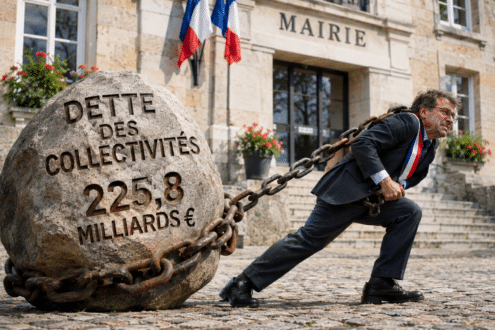
Les collectivités françaises investissent comme jamais, mais elles le font de plus en plus à crédit. C’est le principal enseignement du 7e Baromètre de la santé financière des collectivités publié par l’Agence France Locale (AFL), la banque détenue par les collectivités elles-mêmes. Le document s’appuie sur les données publiques de la DGFiP pour l’année 2025. Il décrit des finances locales qui résistent, mais une dette qui progresse bien plus vite que les équipements qu’elle finance.
29,5 milliards d’emprunts nouveaux, un record
En 2025, les collectivités ont engagé 84,5 milliards d’euros de dépenses d’investissement, dont 66,9 milliards de dépenses d’équipement (+3,6 %). Pour y parvenir, elles ont emprunté 29,5 milliards d’euros, contre 27 milliards en 2024, ce qui constitue un record. Leur encours de dette atteint désormais 225,8 milliards d’euros, en hausse de 4,6 % sur un an.
Le mode de financement a profondément changé en 6 ans. L’autofinancement ne couvre plus que 27 % des investissements, contre 34 % en 2019. L’emprunt en assure désormais un tiers (33 %). Sur l’ensemble du mandat municipal 2020-2026, le recours à l’emprunt a bondi de 57,1 %, tandis que l’investissement n’a progressé que de 22,4 %. Autrement dit, la dette a augmenté près de 3 fois plus vite que les équipements.
L’épargne brute des collectivités s’est pourtant redressée, à 44,4 milliards d’euros (+6,3 %). Malgré cela, la note financière moyenne attribuée par l’AFL se dégrade légèrement, de 2,82 à 2,95, sur une échelle qui va de 1 (meilleure situation) à 7 (plus dégradée). Pour Yann Doyen, directeur des engagements de la banque, l’enjeu n’est plus seulement le niveau d’investissement, mais sa soutenabilité dans la durée.
Les petites communes décrochent
Les communes restent le premier investisseur local, mais leur note moyenne se dégrade à 2,94. Derrière cette moyenne, l’écart se creuse. Les villes de plus de 100 000 habitants voient leur situation s’améliorer grâce à des recettes dynamiques. La plupart des autres strates reculent, surtout les plus petites communes.
Plusieurs chiffres le confirment. 5,3 % des communes sont désormais en situation financière dégradée, contre 4,6 % un an plus tôt. 6 514 communes affichent une épargne nette négative, c’est-à-dire qu’une fois leurs emprunts remboursés, il ne leur reste rien pour investir. C’est 17 % de plus qu’en 2024. Et leur recours à l’emprunt progresse de 15,8 %.
Les intercommunalités s’en sortent mieux, avec une note moyenne de 3, leur meilleur niveau depuis plusieurs années. Elles le doivent surtout aux communautés de communes, qui représentent 78 % des EPCI. Leurs dépenses d’équipement bondissent de 10,8 %, mais leur dette suit, à 56,5 milliards d’euros (+6,5 %).
Départements et régions sauvés par l’immobilier
Après 2 années de forte dégradation, les départements se redressent, avec une note moyenne de 3,65. Leur épargne brute bondit de 22,8 %, à 6,9 milliards d’euros. Ce sursaut vient presque entièrement du rebond des droits de mutation, les « frais de notaire » payés par les acheteurs de biens immobiliers, en hausse de 20,9 % à 11,8 milliards d’euros. En contrepartie, les départements ont coupé dans l’investissement, avec des dépenses d’équipement en baisse de 11,2 %, à 7,4 milliards. Ils ont pourtant encore emprunté 5,2 milliards d’euros, contre 3 milliards en 2023.
Les régions améliorent elles aussi leur note, à 3,55 contre 3,71 en 2024. Elles l’obtiennent en contenant leurs dépenses de fonctionnement (+1,1 %) et en réduisant leur investissement (-8,4 %, à 13,9 milliards). Leur dette continue pourtant de grimper : 38,8 milliards d’euros fin 2025, soit près de 40 % de plus qu’en 2019.
En Bretagne, 583 millions d’euros prêtés depuis 2015
Le dossier régional de l’AFL détaille sa présence en Bretagne. 58 collectivités bretonnes sont actionnaires de la banque : 46 communes, dont Brest et Rennes, 8 intercommunalités, dont les 2 métropoles, 3 syndicats et le département d’Ille-et-Vilaine. En 2025, l’AFL leur a accordé 91 millions d’euros de crédits, ce qui porte le total à 583,1 millions d’euros depuis 2015.
Ces prêts financent la rénovation énergétique des bâtiments publics, les écoles, les équipements sportifs et culturels, les réseaux d’eau et d’assainissement, les réseaux de chaleur ou encore le photovoltaïque. Parmi les projets cités en exemple figurent plusieurs gros chantiers de Brest Métropole : le tramway, le téléphérique et le stade de rugby. La rénovation de la mairie de Plouzané est aussi mentionnée.
Une banque créée par les collectivités pour emprunter sur les marchés
Lancée en 2015 à l’initiative d’élus comme Gérard Collomb, Jacques Pélissard et Michel Destot, l’AFL est basée à Lyon. Son principe est simple : elle lève de l’argent sur les marchés financiers, auprès de plus de 300 investisseurs français et étrangers, et le prête à ses collectivités actionnaires, pour des durées allant jusqu’à 40 ans. Elle a emprunté 14,5 milliards d’euros depuis sa création et compte 1 300 collectivités actionnaires, qui représentent 28 % de l’investissement public local. Après l’euro, la livre sterling et le franc suisse, elle a placé en avril 2026 sa première émission sur le marché australien.
Fitch et Standard & Poor’s lui attribuent la note A+. En 2025, elle a dégagé un résultat net de 10,8 millions d’euros (+10 %). Son président du directoire, Yves Millardet, évoque lui-même la dégradation de la note souveraine de la France et les pressions budgétaires sur les collectivités. Le mandat municipal 2026-2032 s’ouvre donc avec 225,8 milliards d’euros de dette locale.
Photo d’illustration : DR
[cc] Article rédigé par la rédaction de breizh-info.com et relu et corrigé (orthographe, syntaxe) par une intelligence artificielle.
Breizh-info.com, 2026, dépêches libres de copie et de diffusion sous réserve de mention obligatoire et de lien do follow vers la source d’origine.


Votre commentaire